
El dato debería abrir una discusión nacional: actualmente existen alrededor de 9,6 aportantes por cada jubilado del Instituto de Previsión Social, pero hacia 2050 esa relación podría reducirse a solamente tres.
Esto no significa que el IPS vaya a quebrar mañana. La sostenibilidad del sistema también depende del salario sobre el cual se aporta, la rentabilidad de sus inversiones y el monto de las prestaciones. Sin embargo, la tendencia muestra que habrá más personas cobrando durante más años y, proporcionalmente, menos trabajadores para financiarlas.
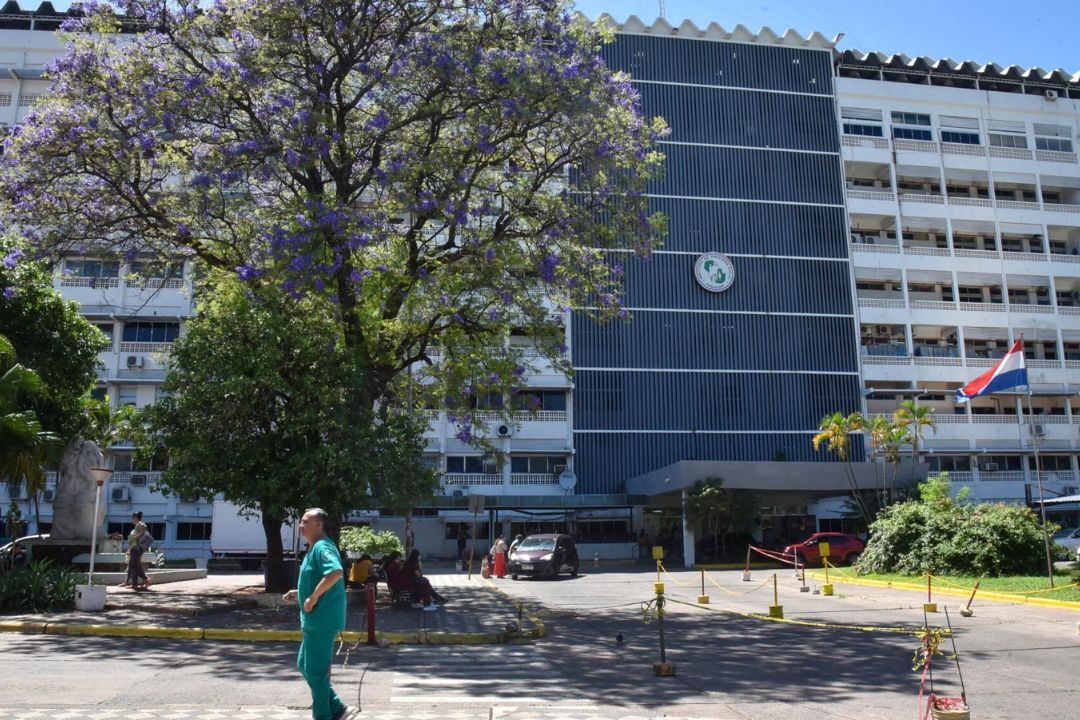
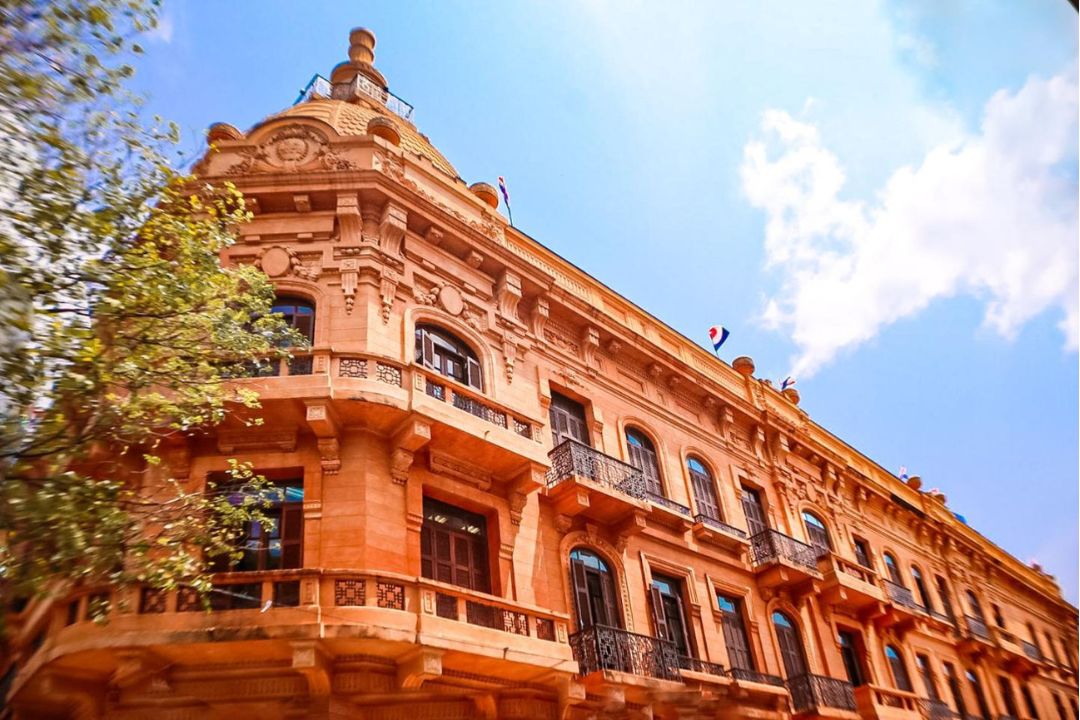
Fachada del Hospital Central del IPS. Foto: Rodrigo Villamayor Roa
Una cuenta que ya no puede esperar
Paraguay todavía cuenta con una ventaja demográfica, pero esa ventana comienza a cerrarse. Según el Instituto Nacional de Estadística, las personas de 65 años y más representaban el 8,3% de la población en 2024 y llegaron al 8,6% en 2025.
Para 2050, la edad mediana del país pasaría de 29 a 39 años. El índice de envejecimiento llegaría entonces a casi 94 personas mayores de 65 años por cada 100 niños y adolescentes menores de 15. También aumentará la esperanza de vida y disminuirá la cantidad promedio de hijos por mujer.
El último informe actuarial del IPS permite observar el problema por etapas. Desde 2020, el Instituto ya utiliza gradualmente las ganancias generadas por el Fondo de Reserva para complementar los aportes de trabajadores y empleadores y pagar las prestaciones.
Según la proyección oficial, esos rendimientos podrían resultar suficientes hasta aproximadamente 2036. A partir de entonces sería necesario comenzar a utilizar progresivamente el capital de las reservas. Bajo el escenario analizado —una rentabilidad equivalente a la inflación más un 2% anual—, los recursos permitirían cubrir los compromisos previsionales hasta alrededor de 2046.
No son fechas inevitables, pero muestran el costo de seguir postergando decisiones.
Vendedora del Mercado 4. Foto: Mirtha Rodríguez Rojas / Unsplash.
La informalidad se cobra al final
El empleo formal viene creciendo. En junio de 2026, el régimen general del IPS alcanzó 848.280 cotizantes, casi 49.000 más que un año antes. Es una mejora importante, aunque todavía insuficiente frente a la cantidad de paraguayos que atraviesan su vida laboral fuera de un régimen previsional.
El comerciante, el trabajador rural, la empleada doméstica, el cuentapropista y buena parte de los pequeños emprendedores no dejan de trabajar por estar fuera del IPS. Lo hacen todos los días, pero dentro de una economía que no convierte ese esfuerzo en protección para la vejez.
La informalidad parece abaratar el presente, pero solamente traslada el costo hacia el futuro. Cuando esa persona ya no pueda producir, tendrá que sostenerla su familia o el Estado.
La vulnerabilidad tampoco se limita a la falta de una jubilación. Según la Encuesta Permanente de Hogares Continua 2025, el 61,4% de las personas de 60 años o más no cuenta con ningún seguro médico. El problema previsional está, por lo tanto, directamente relacionado con el acceso a medicamentos, tratamientos y cuidados.
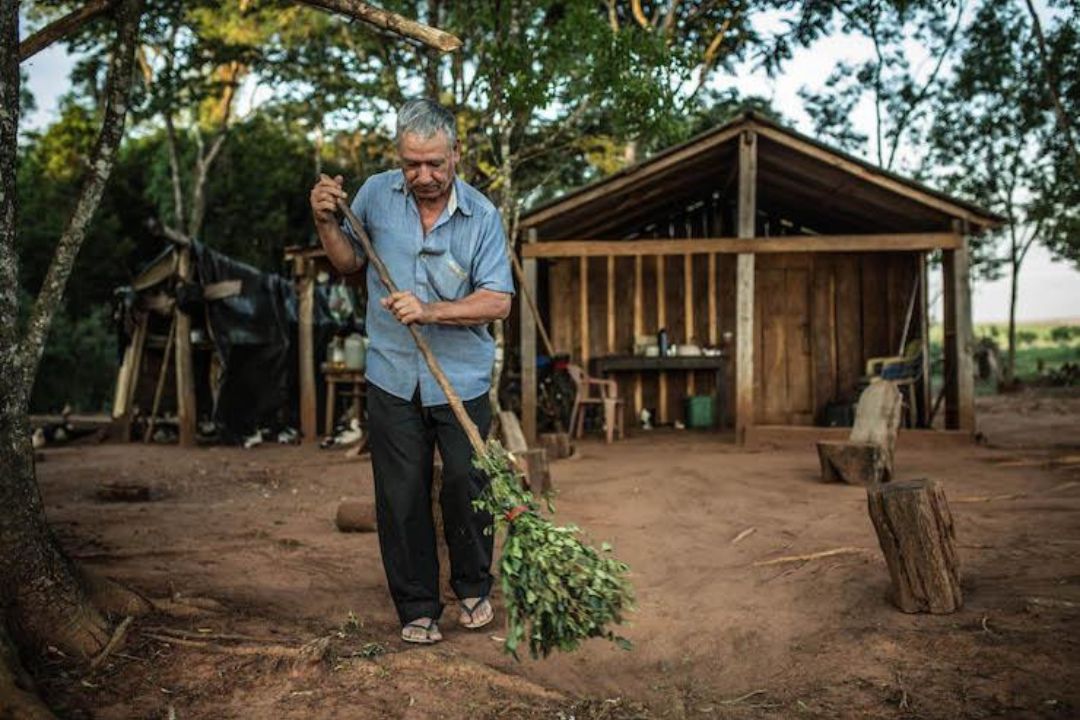
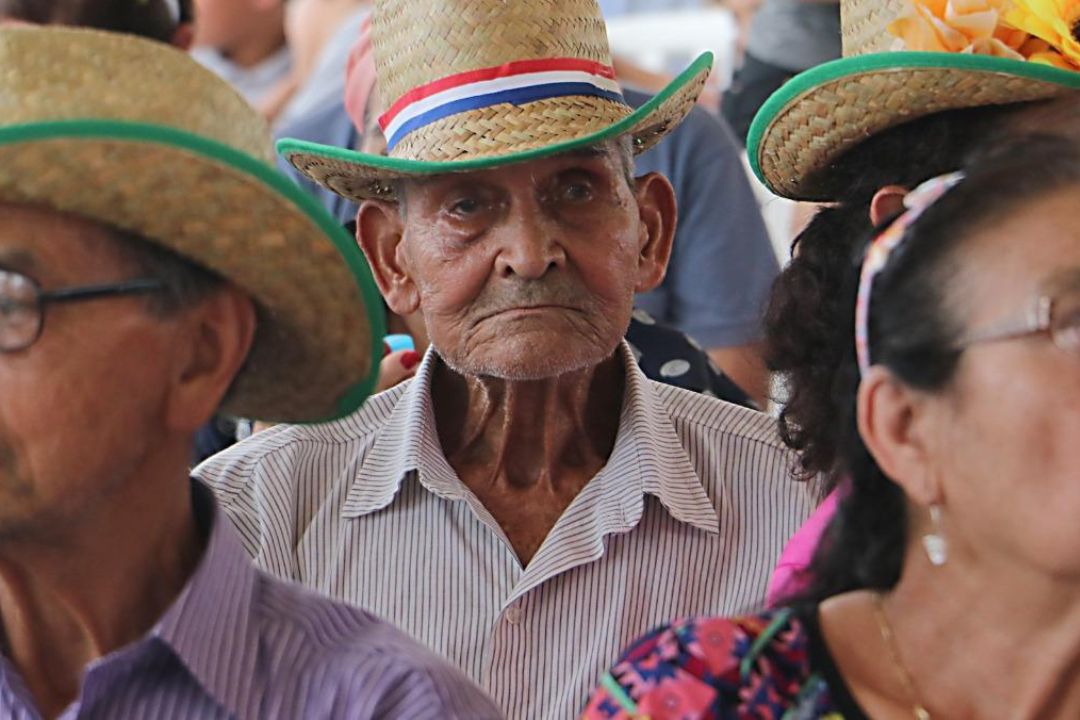
Adulto mayor trabajando en una comunidad rural. Foto: Pablo Tosco / Revista 5W
No es solamente un problema del IPS
Paraguay mantiene diferentes cajas, con distintos porcentajes de aporte, edades de retiro y métodos para calcular las jubilaciones. Al mismo tiempo, una gran cantidad de trabajadores permanece fuera de cualquier sistema contributivo.
Por eso, una reforma no será justa si se limita a elevar la edad jubilatoria, exigir más años de aporte o reducir beneficios. Tampoco envejece de la misma manera quien trabajó treinta años en una oficina que quien cargó mercaderías, condujo durante jornadas interminables o realizó tareas físicas bajo el sol.
La sostenibilidad financiera debe considerar esas diferencias y revisar también los privilegios existentes entre los distintos regímenes. El ajuste no puede recaer siempre sobre quienes tienen menos capacidad para soportarlo.
Primer plano de las manos de personas mayores
El debate necesario
La salida comienza con más empleo formal, el cobro efectivo de los aportes, el control de la evasión patronal y una administración transparente de las reservas. También exige mecanismos accesibles para los trabajadores independientes y el reconocimiento del trabajo de cuidado, realizado principalmente por mujeres y casi siempre sin remuneración ni aporte jubilatorio.
El país deberá decidir además cómo financiar una pensión básica y una política nacional de cuidados. Una sociedad envejecida no necesita únicamente transferencias de dinero: necesita medicamentos, cuidadores, hospitales y ciudades adaptadas.
La jubilación no es una gentileza del gobernante de turno. Para quien aportó, es la contraprestación por décadas de trabajo. Para quien quedó fuera de la formalidad, una protección mínima es la respuesta de una sociedad que se benefició de su esfuerzo sin incorporarlo al sistema.
¿Quién va a pagar nuestra vejez cuando queden menos aportantes? La pagarán los trabajadores del futuro, las familias y el Estado. La verdadera decisión es si lo harán mediante un sistema ordenado, solidario y sostenible, o cuando la crisis ya no deje margen para elegir.
Fuentes: